- Импорт
- Производство
- Цены
- Сырьё
Вышел сентябрьский номер бюллетеня «Спецсталь-Экспресс»
Читайте в номере
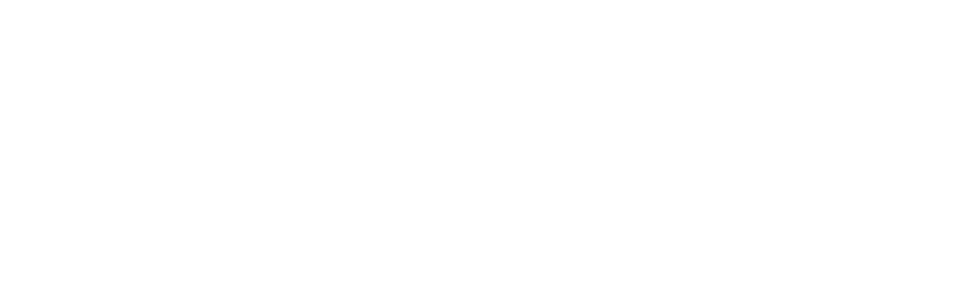
Российский импорт. По данным ВТО, за восемь месяцев 2026 года, по сравнению с АППГ, объем поставок основных видов продукции из нержавеющей стали в Россию сократился на 11,9%. Наибольшее снижение коснулось поставок плоского х/к проката (−17,9%) и сортового проката (−34,4%), а импорт плоского г/к проката увеличился на 5,5%. При этом в августе 2026 года, по сравнению с июлем, объем поставок вырос на 20,0%.
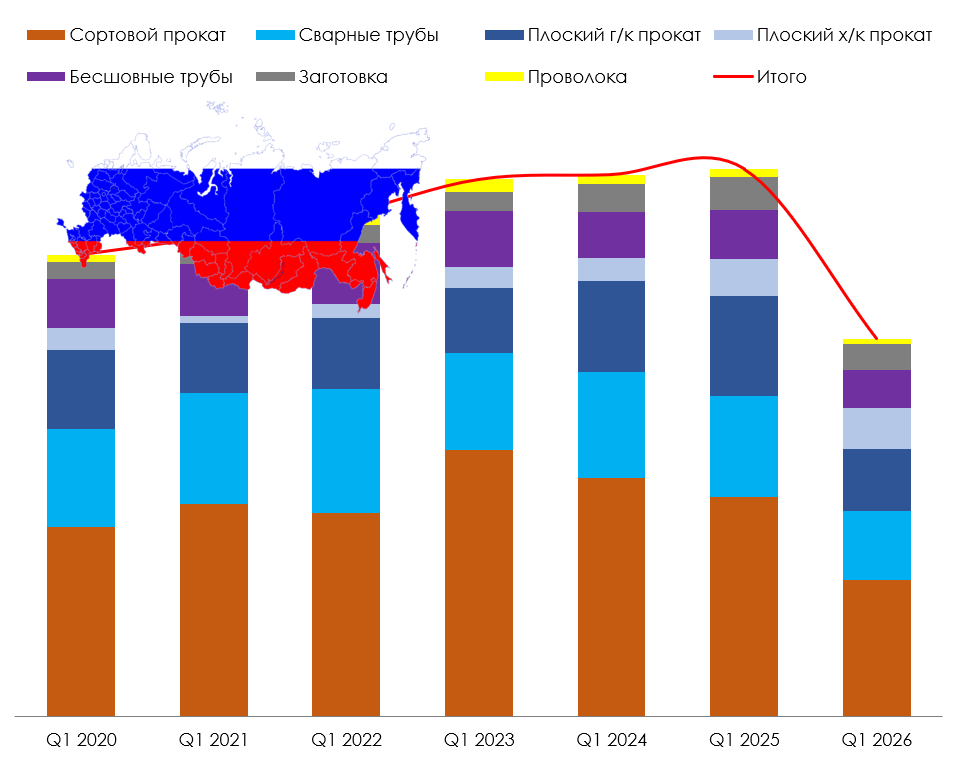
Российское производство. В январе–августе 2026 года, по сравнению с АППГ, производство проката из нержавеющей стали снизилось на 9,9%. Производство сортового проката практически восстановилось до прошлогоднего уровня, тогда как выпуск плоского г/к проката и трубной заготовки пока существенно ниже.
В августе 2026 года, по сравнению с АППГ, объем производства вырос на 22,5%.
Перспективы импортозамещения. Несмотря на ожидания участников рынка, промышленное производство плоского х/к проката в ООО «РНК» пока не началось. По оценке Ассоциации «Спецсталь», выход предприятия на коммерческие объемы может сместиться на 2028–2029 годы. Одновременно ГК «Металлсервис» реализует собственный проект холодной прокатки мощностью 140 тыс.тн в год. Совокупная заявленная мощность двух проектов существенно превышает текущий объем потребления плоского х/к проката (~210-230 тыс.тн). При этом не весь этот объем будет доступен для импортозамещения.
Внутренние цены. В сентябре 2026 года цены на плоский х/к прокат на российском рынке продолжили свой рост. Плоский х/к прокат AISI 304 подорожал на 3,1%, AISI 321 — на 3,8%, AISI 430 — на 3,5%. При этом на азиатском рынке цены на основные виды нержавеющего проката находились под давлением. Разнонаправленное движение внутренних и внешних цен усиливает значение валютного курса, стоимости логистики и условий закупок для российских участников рынка.
Китайский рынок. За восемь месяцев 2026 года производство нержавеющей стали в Китае увеличилось на 6,7% до 25,5 млн тонн, а видимое потребление — на 9,4% до 23,6 млн тонн. Однако рост видимого потребления не означает аналогичного увеличения реального спроса. В сентябре складские запасы плоского проката на ведущих торговых площадках выросли до 1,16 млн тонн, превысив прошлогодний уровень на 19,1%. На фоне избыточного предложения цены на внутреннем рынке продолжили снижение.
Сырьевые товары. В сентябре средняя цена наличного никеля на LME снизилась на 2,7% до 16,3 тыс. USD/тн. По сравнению с сентябрем 2025 года совокупные запасы биржевого никеля на LME и на SHFE увеличились на 46,7%. Слабый спрос и высокие запасы продолжают ограничивать возможности роста цен.
Одновременно Индонезия усиливает государственное регулирование никелевого сектора, что в перспективе может повлиять на условия поставок сырья и себестоимость производства нержавеющей стали.
Азиатский рынок и конкуренция. Китайские и индонезийские производители продолжают оказывать давление на экспортные цены. Рост предложения при недостаточно устойчивом спросе усиливает конкуренцию на внешнем рынке. Дополнительные ограничения импорта стали в ЕС будут способствовать перераспределению экспортных потоков в другие регионы.
Для российских импортеров это расширяет возможности закупок, но одновременно усиливает ценовую конкуренцию на внутреннем рынке.
Российский рынок. Ожидания и реальность. Традиционный рост спроса в осенний период пока не оправдывается. Участники рынка вынуждены работать в условиях высокой конкуренции, ограниченного оборотного капитала и неопределенности будущих поставок.
На первый план выходят не заявления о повышении цен и запуске новых мощностей, а реальные объемы продаж, доступность продукции и способность поставщиков сохранять клиентов.
Предложение и спрос нержавеющей стали в РФ. Ассоциация «Спецсталь» продолжает формирование независимой модели российского рынка.
Исследование предусматривает оценку потребления по видам продукции, маркам стали, отраслям и крупнейшим предприятиям. Полученные результаты станут основой для анализа структурных изменений рынка и прогнозирования спроса на 2027 год и последующие периоды.
Содержание бюллетеня, сентябрь 2026 года, №211
- Оглавление
- Коротко о главном
- Российский импорт нержавеющей стали по данным ВТО
- Российское производство проката из нержавеющей стали в январе-августе 2026 года
- плоский х/к прокат
- плоский г/к прокат
- сортовой прокат
- трубная заготовка
- Изменение внутренних цен на плоский прокат
- Изменение внутренних цен на сортовой прокат
- Китайский рынок – Выплавка нержавеющей стали
- Видимое потребление нержавеющей стали в КНР (январь-август 2026г.)
- Изменение объемов складских запасов плоского проката в КНР (сент. 2026г.)
- плоский х/к прокат
- плоский г/к прокат
- Динамика индексов китайской экономики
- Изменение цен на плоский прокат на внутреннем рынке Китая
- плоский х/к прокат 201 2В (2,0мм, рулон)
- плоский х/к прокат AISI 304 2В (2,0мм, рулон)
- плоский г/к прокат AISI 304 №1 (4-8мм, рулон)
- плоский х/к прокат AISI 316 2В (2,0мм, рулон)
- плоский х/к прокат AISI 430 2В (2,0мм, рулон)
- Изменение курсов валют
- Изменение цен и объемов складских запасов биржевого никеля
- Изменение цен на никельсодержащий чугун NPI в КНР
- Изменение цен на лом нержавеющей стали на рынке Китая
- Цены на высокоуглеродистый феррохром на рынке Китая
- Изменение индонезийских экспортных цен на плоский прокат
- Изменение объемов индонезийского экспорта нержавеющей стали
- Изменение экспортных цен на плоский прокат на азиатском рынке
Список таблиц бюллетеня №211, сентябрь 2026 года
Таблица №1. Изменение объемов отгрузок нержавеющей стали в РФ (8 мес. 2026/2025)
Таблица №2. Изменение объемов производства проката в РФ (8 мес. 2026/2025)
Таблица №3. Изменение внутренних цен на плоский прокат (руб./тн с НДС 22%)
Таблица №4. Изменение внутренних цен на сортовой прокат (руб./тн с НДС 22%)
Таблица №5. Изменение объемов выплавки по сериям в КНР
Таблица №6. Изменение объемов видимого потребления в КНР (8 мес. 2026/2025)
Таблица №7. Изменение объемов складских запасов на рынке Китая
Таблица №8. Изменение цен на плоский прокат в КНР (RMB/тн, вкл. НДС)
Таблица №9. Изменение курсов валют
Таблица №10. Изменение складских запасов биржевого никеля (тонн)
Таблица №11. Изменение цен на биржевой никель, USD/тн
Таблица №12. Изменение цен на NPI
Таблица №13. Изменение цен на лом нержавеющей стали в КНР
Таблица №14. Изменение цен на FeCr (~50% Cr)
Таблица №15. Изменение средних экспортных цен (FOB Индонезия, USD/тн)
Таблица №16. Изменение объемов индонезийского экспорта
Таблица №17. Изменение экспортных цен на плоский х/к прокат на условиях FOB Asia port
До выхода октябрьского номера «Спецсталь-Экспресс» участники рынка могут воспользоваться специальным предложением подписки на бюллетень на 2027 год.
Специальное предложение включает 15 номеров бюллетеня, начиная с октябрьского номера 2026 года, по текущей цене годовой подписки 2026 года - 226080 рублей (НДС не облагается). Это означает, что цена отдельного номера составит всего 15072 рубля, и уже в этом году Вы получите выпуски за октябрь, ноябрь, декабрь и все 12 номеров 2027 года.
В октябрьском номере бюллетеня Ассоциация планирует опубликовать данные первых трех кварталов 2026/2025 гг.
При этом Вам будет предоставлена возможность оплаты двумя платежами: 113040 рублей при подписке и второй платеж до 1 июня 2027 года.
Для оформления подписки направьте нам на почту pro@ussa.su запрос в произвольной форме.
Специальное предложение действует до 15 ноября 2026 года.
Получайте свежие материалы прямо на почту
-

16.09.2026 Производство Потребление Цены Нержавеющая сталь — мир усиленно борется за потребителя Сентябрь должен был вернуть покупателей на мировой рынок нержавеющей стали, но пока этого не происходит. Все работает точно наоборот. В Китае, который сегодня производит почти две трети мировой нержа...
-

10.09.2026 Производство Потребление Цены Сырьё Вышел августовский номер бюллетеня «Спецсталь-Экспресс» Читайте в номере Мировой рынок нержавеющей стали.В первом полугодии 2026 года мировая выплавка нержавеющей стали выросла на 5,0%. Основной прирост вновь обеспечили страны Азии, доля которых увеличилас...
-

30.08.2026 Азиатские страны не оставляют шансов Европе на рынке нержавеющей стали По данным WORLDSTAINLESS, объем мировой выплавки нержавеющей стали (23 страны) в первом полугодии 2026 года, по сравнению с АППГ, увеличился на 5,0% и составил 32 964 тыс. тонн. Основной прирост обес...
-

19.08.2026 Импорт Экспорт Производство Потребление Реальное потребление нержавеющей стали снизилось на 24,0%. Где сохранился спрос? В рамках реализации аналитического проекта «Российский рынок нержавеющей стали — 2020–2030» Ассоциация «Спецсталь» завершила оценку реального потребления основных в...
-

17.08.2026 Импорт Производство Потребление Импорт нержавеющей стали сократился на 26,4%, но поставки труб и проволоки выросли Согласно экспертной оценке Ассоциации «Спецсталь», в первом полугодии 2026 года объем российского импорта основных видов продукции из нержавеющей стали, по сравнению с аналогичным периодом...